Domain uhrt.de kaufen?
Wir ziehen mit dem Projekt
uhrt.de um.
Sind Sie am Kauf der Domain
uhrt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uhrt.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Umsatzsteuergesetz UStG
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz UStG:
-
Im Takt der Zeit, Fachbücher von Patrick Kury, Esther Baur"Im Takt der Zeit" ist ein umfassendes Fachbuch, das die Entwicklung der Schweizer Messegeschichte über ein Jahrhundert hinweg beleuchtet. Es beginnt mit der ersten Mustermesse im Jahr 1917 und dokumentiert die Transformation der Messegesellschaft zu einem der grössten Messeunternehmen weltweit. Die Autorinnen und Autoren erzählen von den Herausforderungen und Erfolgen, die die MCH Group AG geprägt haben, und bieten Einblicke in bedeutende Veranstaltungen wie die Baselworld und die Art Basel. Mit einer Vielzahl von faszinierenden Abbildungen und fundierten Texten wird die Beziehung zwischen Messen und der Bevölkerung sowie die Bedeutung von Messen für den Markt und das Networking thematisiert. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Kunst, Musik und Design interessieren und mehr über die Geschichte und den Einfluss von Messen erfahren möchten.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
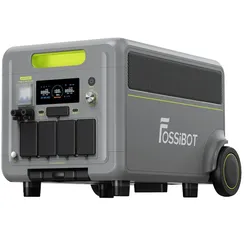
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epad'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePad Produkttyp: Touchscreen-Bedienpanel Displaytyp: Farb-Touchscreen Funktion: Systemüberwachung und Energiemanagement Echtzeitüberwachung: Ja Anzeige von Batterie- und Systemdaten Benutzerfreundliche Bedienoberfläche Kompatibilität: ausgewählte BLUETTI Energiespeichersysteme Einsatzbereich: private und gewerbliche Energiespeicheranlagen Montage: Wand- oder Systemintegration Modernes und kompaktes Design296,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
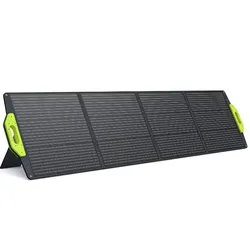
Fossibot 'SP200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP200 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 200 W Arbeitsspannung (Vmp): 18 V Leerlaufspannung (Voc): 24,6 V Arbeitsstrom (Imp): 11,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren207,40 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz UStG:
-
Umsatzsteuergesetz(UStG), Fachbücher von Stefan Behrens, Tobias Bender, Jörg Alvermann, Helge Jacobs, Alexander Moldan, Andreas Erdbrügger, Christian Wüst, Bettina MrosekDas Fachbuch "Umsatzsteuergesetz (UStG)" in der vierten Auflage bietet eine umfassende und tiefgehende Kommentierung zu allen relevanten umsatzsteuerrechtlichen Themen. Verfasst von anerkannten Experten aus den Bereichen Rechtsprechung, Verwaltung, Beratung und Wissenschaft, überzeugt es durch präzise Lösungsansätze, die auch komplexe Spezialfragen der Beratungspraxis abdecken. Die Auflage berücksichtigt alle aktuellen gesetzlichen Neuregelungen, insbesondere die durch das JStG 2024 eingeführten Änderungen, wie die erweiterte Kleinunternehmerregelung und die neuen Regelungen zur Steuerbefreiung von Bildungsleistungen. Zudem werden wichtige Aspekte wie die Brexit-Regelung und die Vorsteueraufteilung behandelt. Die systematische und normorientierte Darstellung bleibt erhalten, sodass Leser sowohl die Neuerungen als auch den Bezug zu den unionsrechtlichen Vorgaben nachvollziehen können.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
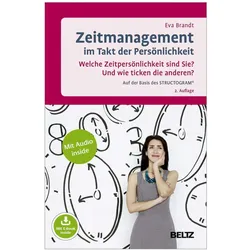
Zeitmanagement im Takt der Persönlichkeit, Fachbücher von Eva BrandtSeit 20 Jahren forscht und lehrt Eva Brandt als Expertin für Selbst- und Zeitmanagement. Als Beraterin hat sie häufig erfahren, dass gängige Konzepte scheitern und sich nicht einfach auf jeden anwenden lassen. Was beim effizienten Selbstmanagement hilft, ist das Wissen um die eigenen Temperamente und die klare Entscheidung, danach zu handeln. Deshalb steht für sie die Persönlichkeitsanalyse am Anfang. Ob Macher, Gesellige oder Analytiker, Eva Brandt stellt den Menschen in den Mittelpunkt - und nicht die Systematik. Grundlage ist das Structogram, das Paul MacLean und Rolf W. Schirm aus der Biostruktur-Analyse entwickelt haben, die die Gehirnforschung mit der Verhaltensforschung verbindet. Dr. Eva Brandt trifft als Zeitexpertin den Nerv im Management. Sie gibt diesem grossen Thema eine wissenschaftliche Leichtigkeit. Sie zeigt, dass Zeitmanagement nicht nach vorgefertigten Systemen wirkt, sondern eine Sache der Persönlichkeit ist. Lesenswert! Michael Kleinemeier, Vorstand SAP SE Aus dem Inhalt: - Zeitanalyse - Anleitung für Coaches und Trainer - Blick auf genetisches und antrainiertes Verhalten - Merkmale der Macher, Geselligen und Analytiker hinsichtlich des Zeitmanagements.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im Takt der Zeit, Fachbücher von Patrick Kury, Esther Baur"Im Takt der Zeit" ist ein umfassendes Fachbuch, das die Entwicklung der Schweizer Messegeschichte über ein Jahrhundert hinweg beleuchtet. Es beginnt mit der ersten Mustermesse im Jahr 1917 und dokumentiert die Transformation der Messegesellschaft zu einem der grössten Messeunternehmen weltweit. Die Autorinnen und Autoren erzählen von den Herausforderungen und Erfolgen, die die MCH Group AG geprägt haben, und bieten Einblicke in bedeutende Veranstaltungen wie die Baselworld und die Art Basel. Mit einer Vielzahl von faszinierenden Abbildungen und fundierten Texten wird die Beziehung zwischen Messen und der Bevölkerung sowie die Bedeutung von Messen für den Markt und das Networking thematisiert. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Kunst, Musik und Design interessieren und mehr über die Geschichte und den Einfluss von Messen erfahren möchten.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Ähnliche Suchbegriffe für Umsatzsteuergesetz UStG
-
Bluetti 'Epad'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePad Produkttyp: Touchscreen-Bedienpanel Displaytyp: Farb-Touchscreen Funktion: Systemüberwachung und Energiemanagement Echtzeitüberwachung: Ja Anzeige von Batterie- und Systemdaten Benutzerfreundliche Bedienoberfläche Kompatibilität: ausgewählte BLUETTI Energiespeichersysteme Einsatzbereich: private und gewerbliche Energiespeicheranlagen Montage: Wand- oder Systemintegration Modernes und kompaktes Design296,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'SP200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP200 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 200 W Arbeitsspannung (Vmp): 18 V Leerlaufspannung (Voc): 24,6 V Arbeitsstrom (Imp): 11,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren207,40 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
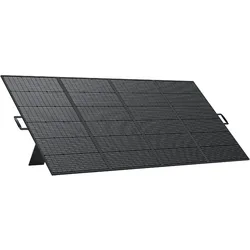
Fossibot 'SP420'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP420 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 420 W Arbeitsspannung (Vmp): 32 V Leerlaufspannung (Voc): 38,4 V Arbeitsstrom (Imp): 13,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren395,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2900'(0% MwSt §12 III UstG)CS2900 Artikelnummer 30-218-29201-00 Marke FOX ESS Hersteller FOX ESS Herstellungsland China Garantie in Jahren 10 HS-code 85076000 System FoxESS Stromspannung Hoch Ausführung Lithium Weitere Informationen Nutzbare Batteriekapazität (kWh) 2.88 Max. Entladetiefe 90% Ladezyklen 6000 Betriebstemperatur -10~55°C Schutzart (IP) IP65 Breite (mm) 570 Höhe (mm) 350 Tiefe (mm) 380831,10 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.